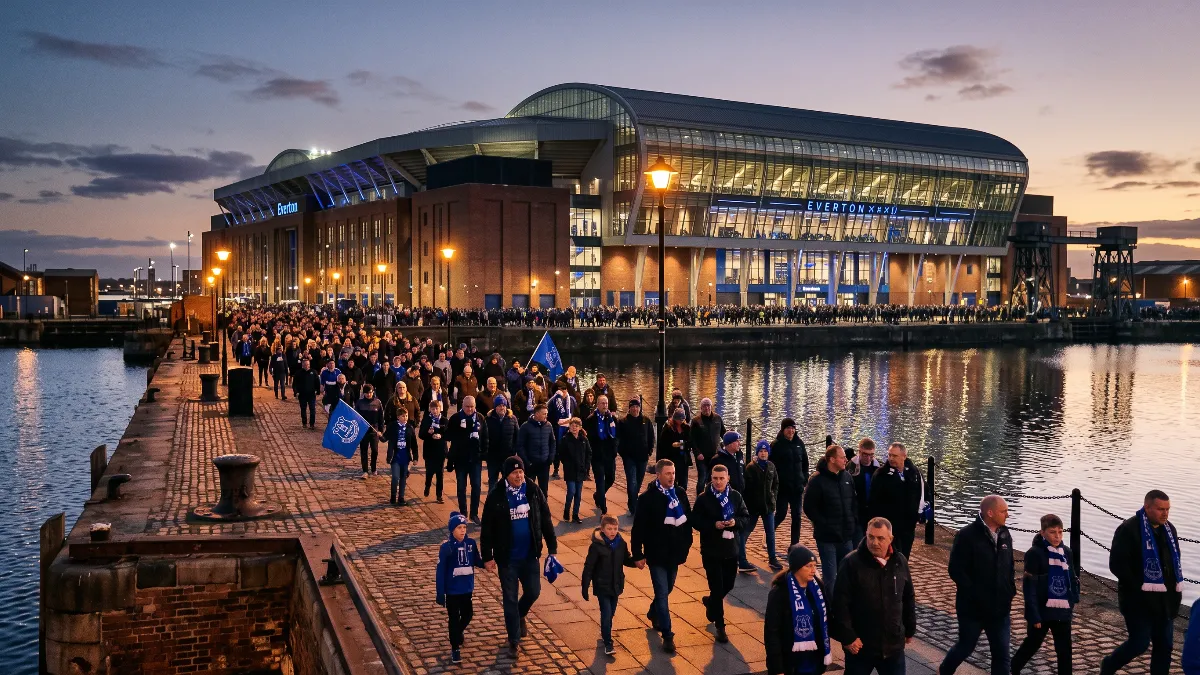
Менее чем через два года после перехода «Эвертона» под контроль The Friedkin Group американские владельцы объявили о готовности рассмотреть продажу контрольного пакета акций.
В официальном заявлении компании подчеркивается:
The Friedkin Group изучает новые инвестиционные варианты для футбольного клуба «Эвертон», включая потенциальную продажу контрольного пакета акций. Владельцы будут вести переговоры исключительно с теми сторонами, которые способны развивать клуб, и продолжат оказывать полную поддержку «Эвертону» на протяжении всего процесса.
Формулировка оставляет пространство для различных исходов: прямая продажа контроля, привлечение миноритарного инвестора либо сохранение статуса-кво, если достойного предложения не поступит.
Почему клуб стал привлекательнее, чем в 2024 году
Главное отличие текущего положения от торгов 2024 года — полностью достроенный и функционирующий ультрасовременный стадион на набережной вместимостью 52 888 зрителей. Арена уже генерирует стабильную выручку от билетов и коммерческих зон. В марте 2025 года клуб закрыл долгосрочный пакет рефинансирования на сумму 350 млн фунтов, оптимизировав структуру займов, взятых на стройку.
Долги не исчезли, но стали управляемыми. Сделка 2024 года оценивалась более чем в 400 млн фунтов, однако сейчас запрашиваемая сумма не разглашается. Новому инвестору предстоит четко разделять стоимость акций, долговые обязательства и бюджет на развитие состава.
Ниже представлены ключевые кандидаты и инвестиционные модели, способные включиться в борьбу за клуб.
1. Джон Текстор: снятый барьер и старый интерес
Американский бизнесмен публично пытался приобрести «Эвертон» в 2024 году, но тогда процессу мешал его 43-процентный пакет акций лондонского «Кристал Пэлас». В июле 2025 года компания Eagle Football продала эту долю Вуди Джонсону, полностью устранив конфликт интересов внутри АПЛ. Однако Текстору потребуется предоставить строгие гарантии финансирования: в марте 2026 года Eagle Football раскрыла детали соглашений с кредиторами Ares и Мишель Канг, поэтому проект Текстора будет оцениваться по реальной ликвидности, а не только по его давней симпатии к клубу.
2. Консорциум Энди Белла и Джорджа Даунинга
Тандем британских бизнесменов и пожизненных болельщиков «Эвертона» выдвигал детальную заявку в 2024 году при поддержке авторитетных партнеров. Их колоссальный плюс — безупречное понимание ценностей клуба и доверие трибун. Однако одного эмоционального кредита мало: консорциуму придется обновить модель под рефинансированный стадион и подтвердить готовность партнеров финансировать трансферы.
3. Консорциум Ваче Манукяна
Лондонский финансист возглавлял в 2024 году консорциум с участием ближневосточного и американского капитала. Тогда группа предлагала около 400 млн фунтов исключительно за счет собственного капитала (all-equity), категорически отказываясь от привлечения долговых кредитов. Имя Манукяна мгновенно вернулось в прессу после заявления Фридкина, хотя официального предложения пока не поступало.
4. MSP Sports Capital
Фонд MSP уже глубоко интегрирован в инфраструктуру «Эвертона»: они кредитовали строительство новой арены и детально знают финансовую документацию клуба. Однако роль кредитора не тождественна роли собственника. Для выкупа контроля компании понадобятся крупные партнеры по капиталу.
5. Vici Private Finance
Инвестиционная группа, интересы которой в 2024 году представлял бывший заместитель председателя правления «Эвертона» Кит Харрис. Группа заявляла о наличии крупных частных средств для закрытия долгов, но потенциальная заявка потребует нового аудита прозрачности бенефициаров.
6. Новый американский консорциум спортивных франшиз
Широко распространенная модель, в рамках которой ведущий инвестор объединяется с институциональными партнерами (по образцу выкупа «Милана» фондом RedBird при участии владельцев «Нью-Йорк Янкиз»). Модель удобна распределением финансовой нагрузки, хотя требует выверенного баланса голосов в руководстве.
7. Частный ближневосточный капитал
Речь идет не обязательно о суверенных фондах государств, а о состоятельных частных семейных офисах, венчурных компаниях или управляющих структурах вроде бахрейнской Investcorp. У таких групп есть колоссальные ресурсы, но проект потребует жесткого согласования устойчивого развития.
8. Мультиклубный холдинг
Приобретение «Эвертона» в качестве флагмана международной футбольной сети. Здесь встает вопрос регламента: правила УЕФА на сезон-2026/27 строго регулируют влияние и перекрестное владение клубами в еврокубках. Кроме того, фанаты захотят четких гарантий, что мерсисайдский клуб не станет второстепенным придатком в чужой системе.
9. Миноритарный инвестор при сохранении The Friedkin Group
Фридкин не обязан продавать контроль. Возможен путь, аналогичный сделке Arctos в ПСЖ: покупка неконтролирующей доли ради вливания ликвидности в инфраструктуру при сохранении полного стратегического и спортивного контроля в руках текущих владельцев.
10. Специализированный партнер по монетизации стадиона
Модель, аналогичная альянсу Sixth Street с мадридским «Реалом», где инвестор вкладывает сотни миллионов евро в обмен на долю в доходах от нефутбольных мероприятий, кейтеринга и концертов на новой арене. Это не затрагивает спортивную структуру, но обеспечивает мгновенный финансовый импульс.
Ключевой вызов для любого претендента — строгий регламент Премьер-лиги, где проверка благонадежности теперь распространяется даже на сделки от 25% акций. The Friedkin Group не устанавливала жестких дедлайнов, поэтому клуб перейдет лишь в руки тех, кто сможет не просто закрыть транзакцию, но и уверенно вести его в будущее.
